
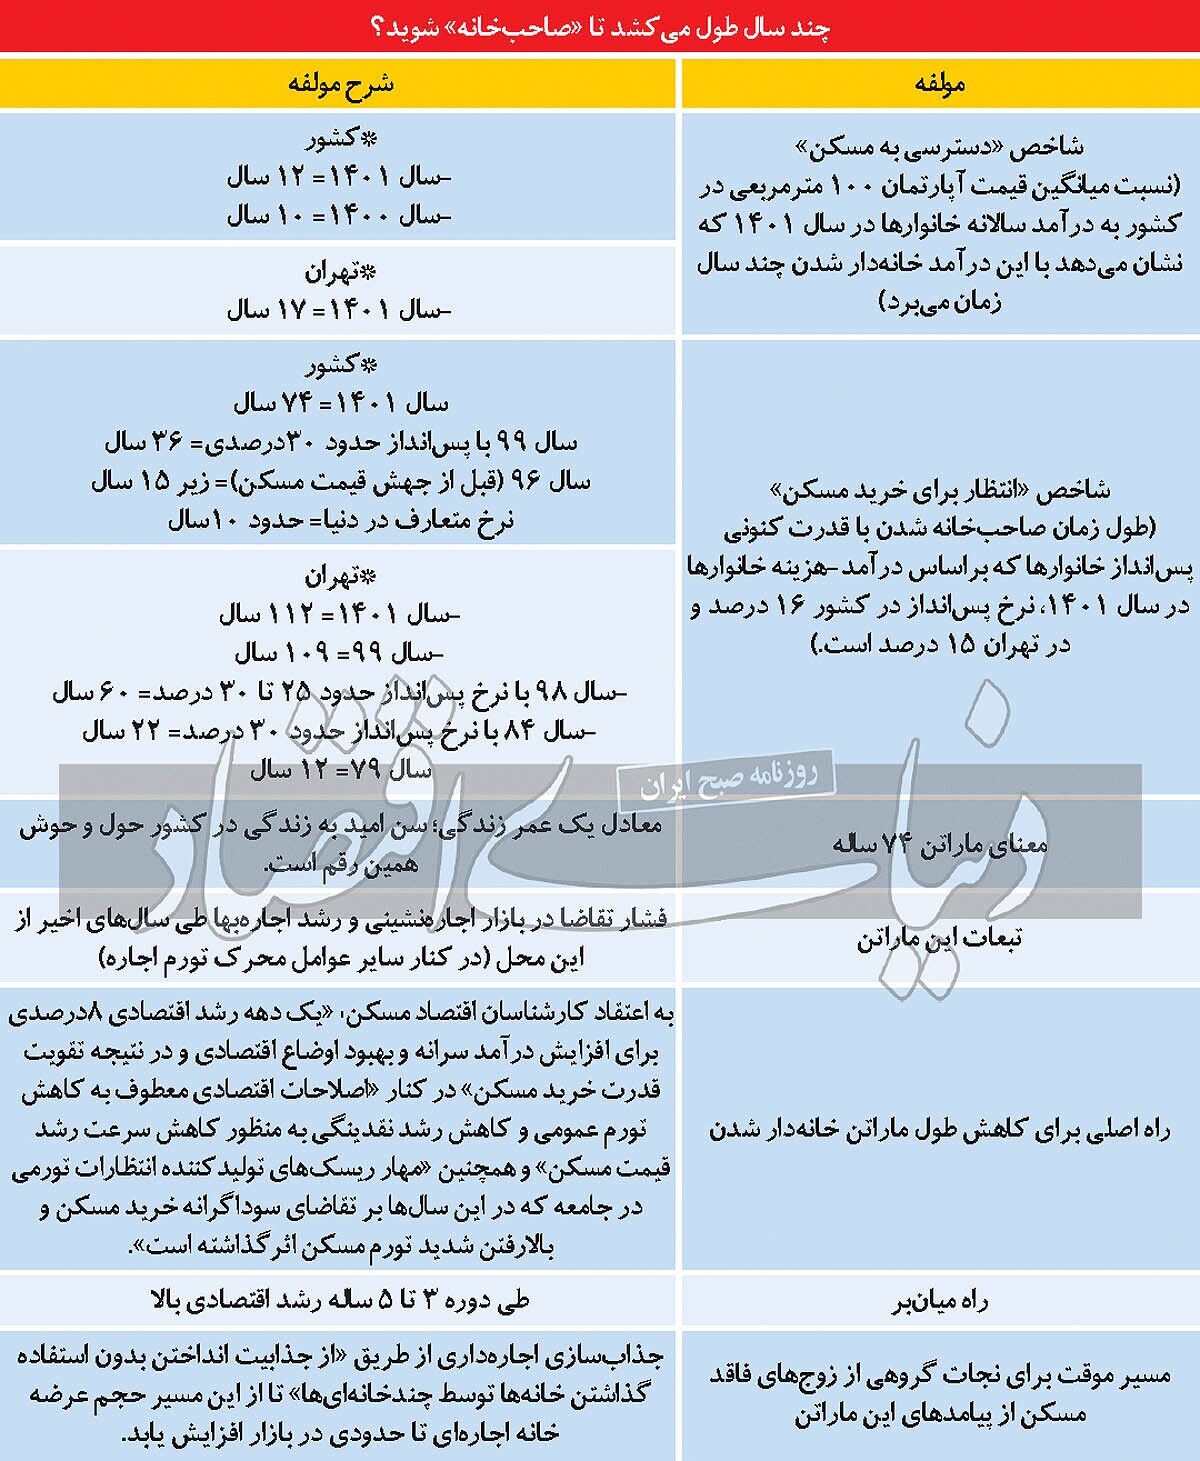
ماراتن «تبدیلشدن به مالک خانه» در کشور ما بر اساس میانگین درآمد سالیانه خانوارهای شهری، توانایی پسانداز و همچنین سطح متوسط قیمت مسکن در مناطق شهری، به عدد 74 سال رسیده است. این «مدت زمان انتظار برای کلید منزل»، با توجه به آمار مربوط به «امید به زندگی»، معادل یک عمر تخمین زده میشود، به این ترتیب تصویری بسیار واضح از «نارسایی سیاستهای تأمین مسکن» در سالهای اخیر به نمایش میگذارد.
در حال حاضر، در نیمه دوم دهه 90 و پیش از جهش قیمت مسکن، شاخص «زمان انتظار برای خرید مسکن» برای خانوارهای شهری، تنها 14 سال بود. این ماراتن طاقتفرسا برای تهرانیها نیز با توجه به دادههای گردآوری شده از سال 1401، 112 سال طول خواهد کشید.
بهراستی، سوال اصلی در مواجهه با «بنبست بازار مسکن برای تقاضای واقعی» این است که آیا راهحلی جز این ماراتن غیرممکن برای خانهدار شدن وجود دارد یا میتوان برایش طراحی کرد؟ پژوهشها در این زمینه نشان میدهد که با توجه به اینکه زمان مناسب انتظار برای صاحبخانه شدن در یک بازار کارآمد جهانی حدود 10 سال است، باید وضعیت فعلی کشور به نفع «اولین خریداران مستأجر» تغییر کند؛ آن هم با این وجود که آمارها، از جمله گزارش اخیر مرکز پژوهشهای مجلس، نشاندهنده بحران دسترسی به مسکن مناسب برای 6 دهک نخست جامعه است.
بر این اساس، راهحل اصلی به جای ماراتن «عمر» تا کلید مسکن، از طریق «کنترل پایدار رشد نقدینگی و تورم عمومی به عنوان محرکهای تورم مسکن، یک دهه رشد اقتصادی بالا جهت تقویت قدرت خرید خانوارها و همچنین مدیریت عوامل تولید انتظارات تورمی به منظور کاهش تقاضای سرمایهای و سوداگرانه ملک» قابل پیادهسازی است. البته، میدانیم که این مسیر ممکن است زمانبر باشد، و از این رو یک «مسیر موقت» هم وجود دارد.
ماراتن خانهاولیها در راستای دستیابی به کلید خانه به 74 سال، یعنی معادل یک عمر، افزایش یافته است. یافتهها بر مبنای آمارهای رسمی مربوط به درآمد و هزینه خانوارهای شهری در سال 1401 نشان میدهد که شاخص انتظار برای مسکن در کشور به طور متوسط به 74 سال رسیده است، که این عدد نزدیکی به سن امید به زندگی در کشور دارد.
دادههای مربوط به سطح درآمد و هزینه سالیانه خانوارهای شهری، یکی از عوامل کلیدی است که میتوان با آن بهعلاوه وضعیت متوسط قیمت مسکن، شاخص دسترسی و طول زمان انتظار خانهاولیها برای خانهدار شدن را ارزیابی کرد. اگرچه آمار رسمی درباره قیمت متوسط مسکن در تهران و کشور در سال 1401 هنوز منتشر نشده است، اما گزارشی که اخیراً با عنوان «چالشهای سیاستگذاری مسکن شهری در ایران» از سوی مرکز پژوهشهای مجلس منتشر شد، درصدهای رشد قیمت مسکن را اعلام کرده است و براوردها نشان میدهد که در سال گذشته، متوسط قیمت هر مترمربع مسکن در شهرهای کشور به 20 میلیون تومان رسیده است.
علاوه بر این، دادههای رسمی مربوط به میانگین قیمت مسکن در تهران در سه فصل اول سال 1401 و تخمینها از متوسط قیمت مسکن پایتخت در زمستان نشاندهنده این است که پارسال، متوسط قیمت هر مترمربع مسکن در تهران به حدود 38 میلیون تومان رسید. همچنین در سال گذشته، متوسط درآمد سالانه خانوارهای شهری کشور 167 میلیون تومان بوده و هزینه سالانه این خانوارها به طور میانگین 137 میلیون تومان اعلام شده است.
در تهران نیز متوسط درآمد سالانه خانوارها 230 میلیون تومان و میانگین هزینه سالانه آنها 196 میلیون تومان برآورد شده است. این اطلاعات گویای این است که سال گذشته قدرت پسانداز خانوارهای شهری به 16 درصد و در تهران به 15 درصد رسیده است. در حالی که این اعداد در دهه 80 حدود 30 درصد و در دهه 90 نزدیک به 25 درصد بوده است. «دنیای اقتصاد» به کمک این دو شاخص، دوره دسترسی خانوارها به مسکن را بر اساس دو معیار «دسترسی به مسکن» و همچنین «زمان انتظار برای خرید مسکن» محاسبه کرده است.
این محاسبات نشان میدهد که شاخص «دسترسی به مسکن» (نسبت میانگین قیمت یک آپارتمان 100 مترمربعی در کشور به درآمد سالانه خانوارها در سال 1401 که نشان میدهد بر اساس کل درآمد یکسال، خرید مسکن برای خانهاولیها چند سال زمان میبرد) در سال گذشته معادل 12 سال بوده است. در سال 1400 این گاه 10 سال بود. در تهران نیز این میزان در سال 1401 به 17 سال رسید.
بهطوری که، بر اساس «شاخص انتظار برای خرید مسکن»، یعنی مدت زمان لازم برای خانهدار شدن با قدرت کنونی پسانداز خانوارها که بر مبنای درآمد و هزینه خانوارها در سال 1401 نرخ پسانداز در کشور به 16 درصد و در تهران به 15 درصد رسیده است، خانهاولیها برای خرید یک واحد 100 مترمربعی در کشور باید 74 سال یعنی معادل یک عمر (بر اساس تحلیل امید به زندگی) منتظر بمانند؛ در حالی که در سال 99 این زمان با نرخ پسانداز حدود 30 درصدی 36 سال بود.
در سال 96، یعنی سال قبل از جهش قیمتها، زمان انتظار در کشور به طور میانگین زیر 15 سال بوده است. نرخ معین جهانی به طور تقریبی 10 سال تخمین زده شده است. در تهران، زمان انتظار برای خرید مسکن با پسانداز 15 درصدی درآمد، در سال 1401 به بیش از یک قرن یعنی 112 سال رسید.
این مدت در سال 99 حدود 109 سال بود. در سال 98، با نرخ پسانداز حدوداً 25 تا 30 درصد، این زمان حدود 60 سال بود. در حالی که متوسط نرخ پسانداز خانوارها در دهه 80 تقریبا 30 درصد از درآمد یکسال آنها بود، زمان انتظار برای خرید خانه در سال 84 معادل 22 سال و در سال 79 معادل 12 سال بود. این اعداد به طور روشنی نشاندهنده فاصله فزاینده خانوارها از دستیابی به مسکن در دو دهه اخیر است.
در هفتههای اخیر، با انجام یک پیمایش میدانی، افزایش زمان انتظار خانهدار شدن نسل Z (گروهی از افراد دهه هفتادی که به تازگی وارد بازار کار شدهاند) به 166 سال در تهران اعلام شده است. تمامی این آمارها گویای این است که بازار مسکن در کشور و تهران به درستی عمل نمیکند. مسئلهای که اخیراً نیز مرکز پژوهشهای مجلس در چندین گزارش متفاوت به آن اشاره کرده است.
از جمله، در یک گزارش که به تازگی از سوی بازوی پژوهشی مجلس منتشر شد، به این نکته اشاره شده که بحران مسکن به دهک ششم جامعه نیز رسیده و عملاً دهکهای یک تا شش جامعه را میتوان بهعنوان محرومان مسکن قلمداد کرد. با توجه به اینکه تأخیر در زمان انتظار و دسترسی خانوارها به مسکن بیانگر ورود گروههای جوان و خانهاولی بیشتری به بازار اجاره است، مهمترین عواقب این موضوع در قالب افزایش فشار به تقاضا در بازار اجاره و سرعت بالای رشد اجارهبها نمایان میشود. موضوعی که در سالهای اخیر در شکل ثبت رکوردهای تاریخی تورم 50 درصد و بیشتر در این بازار به وضوح مشاهده شده است.
سه راه برای بهبود
اما سوال اساسی این است که چه راهکارهایی برای کاهش مدت زمان ماراتن خانهدار شدن اولین خریداران وجود دارد و سیاستگذاران چه اقداماتی باید در این خصوص انجام دهند؛ بررسیها و نظرات حجتاله میرزایی، اقتصاددان، به طراحی سه مسیر تحت عنوان «مسیر اصلی»، «مسیر میانبر» و «گذرگاه موقت» برای گذر از بحران ملکی منجر میشود.
تحلیلهای کارشناسی حاکی از آن است که مسیر اصلی، نیازمند «حداقل یک دهه رشد اقتصادی 8 درصدی» برای «افزایش درآمد سرانه و بهبود وضعیت اقتصادی و همچنین تقویت قدرت خرید مسکن» به همراه «اصلاحات اقتصادی به منظور کاهش تورم عمومی و کنترل رشد نقدینگی بهمنظور کاهش سرعت رشد قیمت مسکن» و «مدیریت ریسکهای تولید انتظارات تورمی در جامعه که بر تقاضای سوداگرانه خرید مسکن و افزایش شدید تورم مسکن تأثیر گذاشته است»، میباشد.
«مسیر میانبر» نیز شامل «ایجاد و توسعه اجارهداری حرفهای» و «انبوهسازی واحدهای مسکونی ریزمتراژ همزمان با رشد اقتصادی در یک دوره 3 تا 5 ساله» است. در این میان یک «گذرگاه موقت» نیز وجود دارد یعنی «جذابسازی اجارهداری» از طریق «غیرجذاب کردن انجماد ملکی و بدون استفاده ماندن خانهها توسط مالکان چند خانهای» تا با این روش حجم عرضه خانههای اجارهای تا حدودی افزایش یابد و گروهی از زوجهای فاقد مسکن از این ماراتن طولانی نجات یافته و به تأمین مسکن دست یابند.
دهک اول؛ 248 سال
حجتاله میرزایی، اقتصاددان، با اشاره به اینکه مدت انتظار برای خانهدار شدن به طور متوسط به بیش از یک عمر رسیده است، به «دنیای اقتصاد» گفت: طبق محاسبهای که به تازگی وزارت راه و شهرسازی در مطالعات مربوط به برنامه هفتم توسعه در بخش مسکن انجام داده، دوره انتظار برای خانهدار شدن خانوارهای فاقد مسکن در دهک یک درآمدی به 248 سال رسیده است.
هرچند که در دهکهای بالاتر، زمان انتظار برای خانهدار شدن به صورت نسبی کمتر میشود، اما به طور متوسط این مقدار برای خانوارها به 85 تا 100 سال میرسد که این مدت بیش از یک عمر است.
وی اظهار داشت: این مسئله نشان میدهد که عملاً بسیاری از خانوارها، بهویژه در دهکهای درآمدی اول (دهکهای یک تا چهار) تصور خانهدار شدن را به فراموشی خواهند سپرد. مسیر اصلی بهبود وضعیت دسترسی خانوارها به مسکن و کاهش طول زمان انتظار برای خانهدار شدن آنها از طریق «رشد اقتصادی بلندمدت» میگذرد.
باید در یک دوره بلندمدت، مثلاً 10 ساله، رشدهای «بزرگ»، «پایدار» و «فراگیر» با مقیاس بیش از 8 درصد تحقق یابد تا از این طریق قدرت خرید خانوارها، بهویژه گروههای کمدرآمد ترمیم شود و نظام بانکی نیز بتواند به واسطه این رشدها اصلاحات لازم را انجام داده و توان تسهیلاتدهی خود را افزایش دهد. چرا که در حال حاضر مسئله اصلی در بازار مسکن صرفاً به ضعف قدرت خرید خانوارها و ناتوانی آنها در پرداخت اقساط وامهای بانکی محدود نمیشود، بلکه بانکها در حال حاضر از ظرفیت پرداخت تسهیلات موثر و بلندمدت در حوزه مسکن برخوردار نیستند.
از جهت نوسانات قیمتی مسکن و با توجه به وضعیت تورمی موجود، پیشبینیپذیری بازار برای یک دوره دوساله نیز بسیار دشوار و پیچیده به نظر میرسد. اگر این رشد اقتصادی «فراگیر» نباشد، آثار مثبت آن به دهکهای پایین نخواهد رسید. میرزایی خاطرنشان ساخت: اما میانبر بهبود وضعیت در بازار مسکن و ارتقاء شاخص دسترسی خانوارها به مسکن، از یک دوره میانمدت «3 تا 5 ساله» صورت میگیرد.
در این مسیر میانبر، یکی از گزینهها «توسعه اجارهداری» و ایجاد مشوقهایی برای شرکتهای بزرگ بهخصوص در بخش عمومی غیردولتی همچون بانکهاست که املاک خود را به عنوان اجارهداری حرفهای به کار گیرند و از طریق این راه به منبع درآمد پایدار دست یابند. گزینه دیگر «توسعه کوچکسازی و ساخت انبوه» واحدهای مسکونی با متراژ 25 تا 60 مترمربع است.
به خصوص در زمینهای شهری در محدوده شهرها و اراضی ذخیره شهری و همچنین حومههای پرتقاضا و دارای امکانات سکونتی که زمین کافی برای تأمین سرانهها و ساخت پارکینگهای عمومی فراهم باشد. اما شرط تحقق تمام این اقدامات، اصلاحات مقرراتی در نظام حکمرانی شهری است. بر اساس نظر وی، در اجارهداری حرفهای مهمترین مانع، هزینههای بالای مبادلاتی است که درآمدهای حاصل از این اجارهداری را در برابر هزینهها غیرجذاب میسازد و این امر سبب عدم تشکیل این بازار در گذشته شده است.
در حالی که بخشهایی از دهکهای جامعه، بهویژه دهکهای یک تا چهار، مجبور به مراجعه به بازار اجاره برای تأمین مسکن هستند و باید در یک سیستم اجارهداری حرفهای از حمایت مورد نیاز برخوردار گردند. همچنین در مورد کوچکسازی و انبوهسازی، محدودیتهای مقرراتی بهویژه در برخی ضوابط شهرسازی نظیر الزامات تأمین پارکینگ یا نمای ساختمان وجود دارد که میتوان با سادهسازی این قوانین، این موضوع را تسهیل کرد. همچنین از طرفی، دولت و سیاستگذاران باید با اصلاحاتی در قوانین، به ویژه در حوزه قوانین مالیاتی، حاشیه سود و انگیزه سازندگان را برای ورود به پروژههای انبوهسازی و کوچکسازی در مناطق دارای تقاضا تقویت کنند.